

Résident aux EAU
jusqu'à 80 % de la valeur
apport dès 20 %
Commencez à taper pour rechercher projets, quartiers et promoteurs
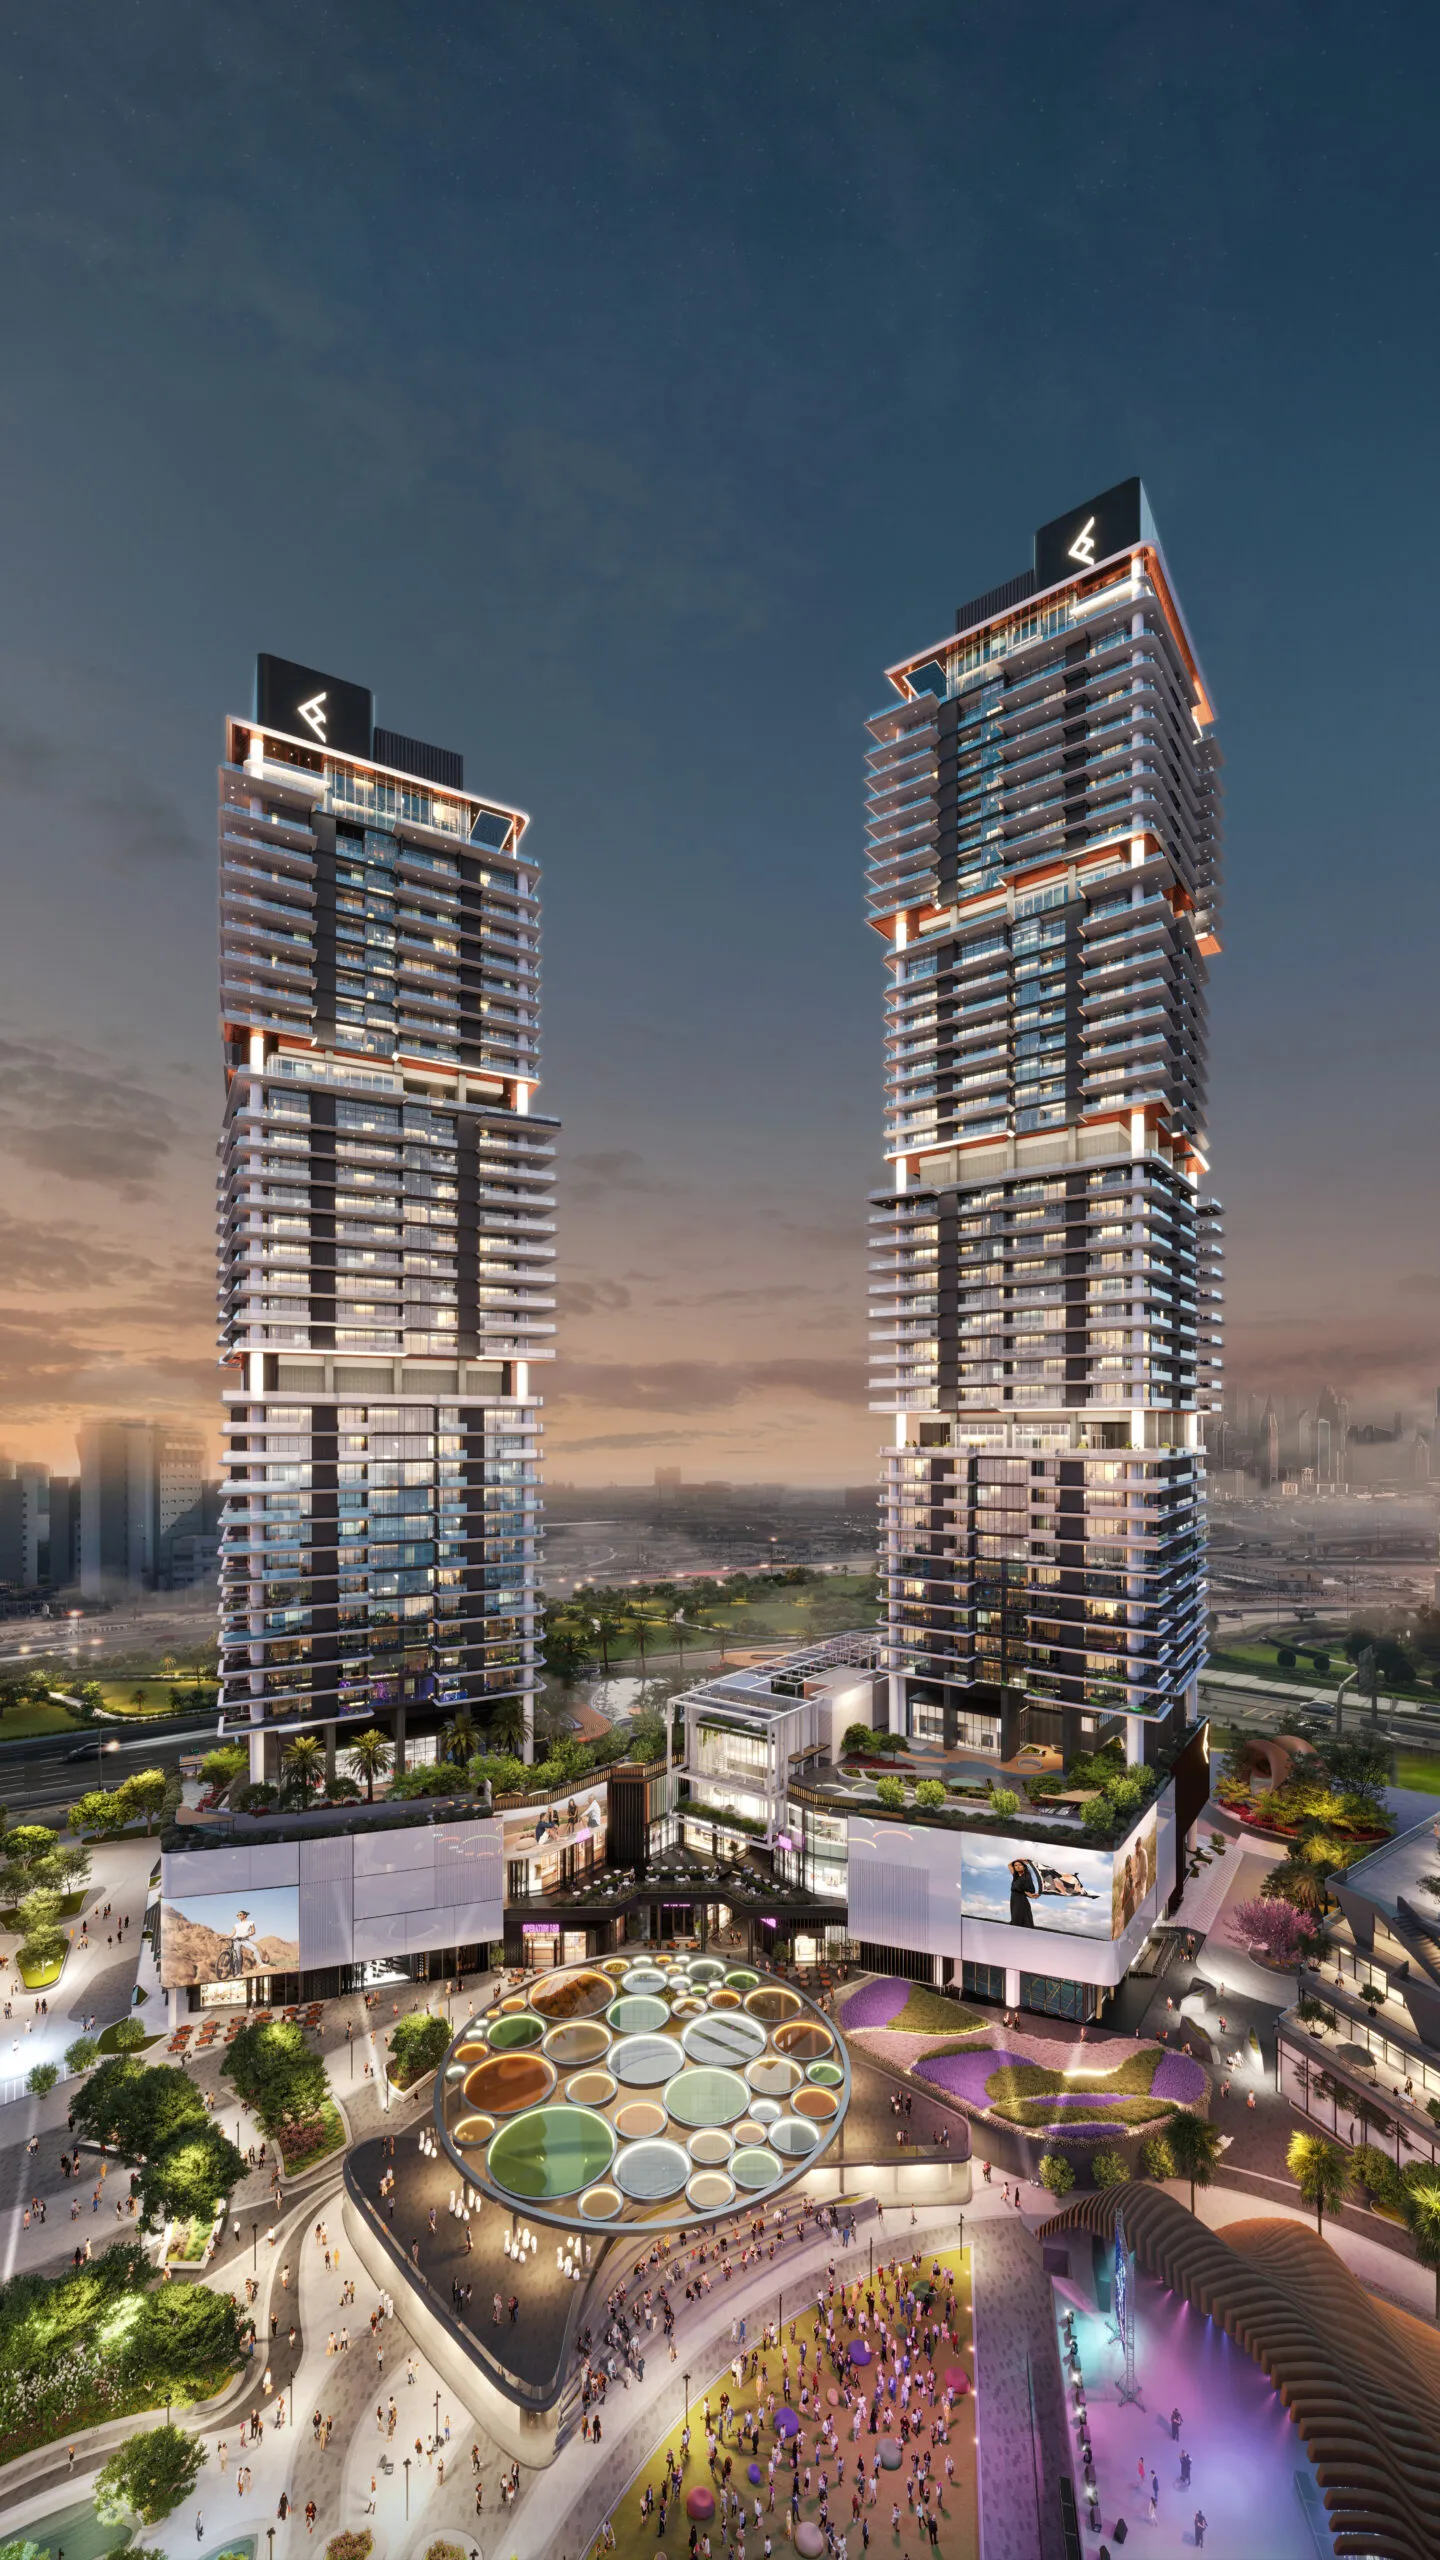
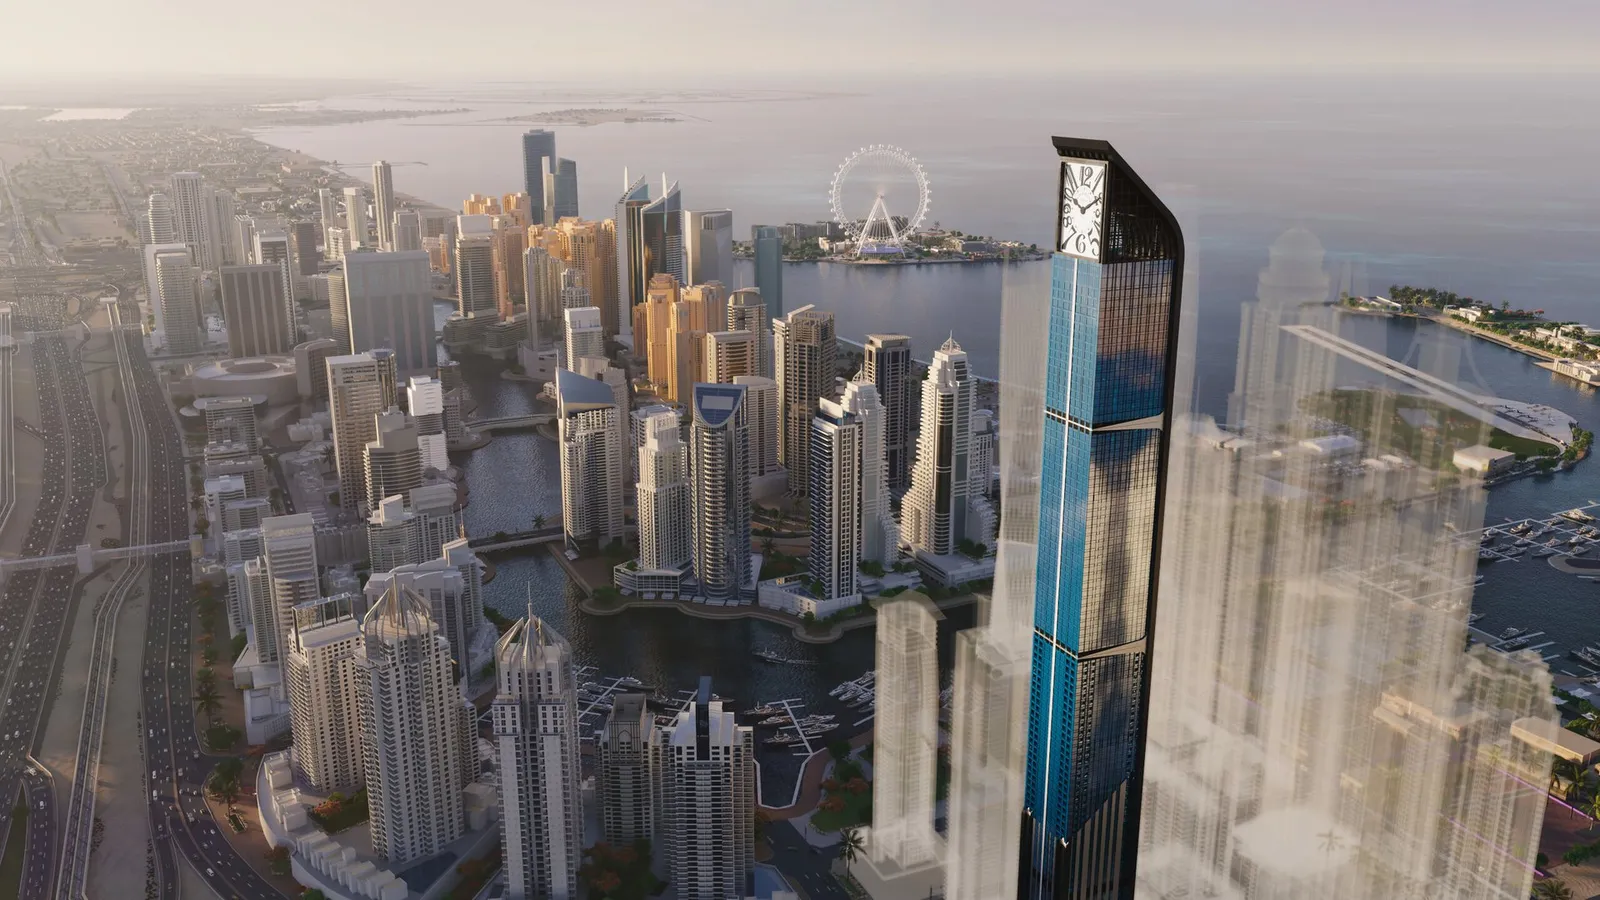
Filtrez par émirat, nombre de chambres et budget — prix direct promoteur en AED.
Tous les biens→Recherchez par nom, filtrez par nombre de projets et consultez les profils complets des promoteurs.
Tous les promoteurs→Trouvez le quartier idéal selon votre budget, votre style de vie et le rendement locatif attendu.
Tous les quartiers→Sur plan, Golden Visa, fiscalité et où investir — tout ce qu'il faut savoir pour investir à Dubaï.
Découvrir tous les guides→Jusqu'à 80 % si vous résidez aux Émirats, jusqu'à 65 % si vous n'y résidez pas, et jusqu'à 50 % tant que le bien est encore en construction. Ajustez vos chiffres, découvrez votre plan de financement, puis laissez nos spécialistes du crédit trouver la banque qui vous dira oui. Le conseil est gratuit.
Dans votre cas, une banque prête jusqu'à 80 % : votre apport est donc d'au moins 20 %.
Taux fixes à partir de 3,75 % environ (septembre 2026)
Cette simulation est indicative et ne constitue pas une offre de prêt. La banque fixe le taux et le montant définitifs après avoir étudié vos revenus, le bien et le projet.
Vérifier ces chiffres avec un conseillerLes prêts fonctionnent tous de la même manière. Ce qui change, c'est le moment où la banque intervient dans votre achat, et ce moment détermine le montant qu'elle peut vous prêter.
La banque commence à payer le promoteur alors que le chantier est encore en cours. En général, elle demande que vous ayez déjà réglé la moitié du prix et que le projet soit construit à 35 % au moins, et elle prête jusqu'à 50 % de la valeur du bien.
Vous réglez vous-même les échéances dues pendant la construction. À la livraison, la banque verse au promoteur le solde que vous lui devez encore, et vous recevez les clés avec votre crédit déjà en place.
Le crédit immobilier classique sur un bien achevé, acheté auprès du promoteur ou en revente, que vous comptiez y habiter ou le louer.
Faites racheter votre crédit par une autre banque ou renégociez-le, par exemple lorsque votre période à taux fixe prend fin et qu'une nouvelle offre est plus avantageuse que le taux variable.
Empruntez sur la valeur d'un bien que vous possédez déjà aux Émirats, pour réinvestir ou financer d'autres projets.
Certains projets bénéficient d'un programme bancaire qui finance au-delà des 50 % habituels pendant la construction. Si c'est le cas du vôtre, nous vous le dirons.
Les projets sur plan ne sont pas tous finançables. La banque doit accepter les trois : vous, le bien et le projet.
Pour un premier crédit, votre statut de résidence fixe le plafond. Vos revenus et le bien déterminent jusqu'où vous pouvez vous en approcher.
jusqu'à 80 % de la valeur
apport dès 20 %
jusqu'à 65 % de la valeur
apport dès 35 %
jusqu'à 85 % de la valeur
apport dès 15 %
Si le bien est encore en construction, le plafond est de 50 % pour tous les acheteurs.
L'accord de la banque sur votre dossier ne vaut pas accord sur le bien. Il faut obtenir les deux.
La plupart des prêts démarrent à taux fixe pendant 1 à 5 ans. Ensuite, le taux devient variable : l'EIBOR, le taux auquel les banques émiriennes se prêtent entre elles, plus la marge de la banque.
Taux indicatifs, septembre 2026
Pourquoi le taux varie : le dirham est arrimé au dollar américain, si bien que la Banque centrale des Émirats suit généralement la Réserve fédérale américaine. Tant que la Fed maintient des taux élevés, l'EIBOR reste élevé, et les mensualités à taux variable avec lui.
Quand vous comparez les offres, ne vous arrêtez pas au taux fixe. Une fois la période fixe terminée, c'est la marge qui détermine ce que vous paierez jusqu'à la fin du prêt.
Le financement immobilier islamique suit le même schéma : d'abord un taux de profit fixe, puis l'EIBOR plus une marge.
Notre partenaire en crédit immobilier travaille avec plus de 20 banques émiriennes, conventionnelles et islamiques. Ces six banques proposaient un programme actif de financement sur plan en 2026 :
Chaque banque tient sa propre liste de projets agréés. Nous vérifions le vôtre avant tout engagement de votre part.
 Islamique
 Islamique
Les exigences varient légèrement d'une banque à l'autre. Nous vous aidons à constituer un dossier complet.
Ces frais s'ajoutent à votre apport. Le simulateur ci-dessus en tient déjà compte.
Oui. Les banques émiriennes prêtent aux non-résidents, en général jusqu'à 65 % de la valeur pour un premier crédit. Les conditions varient d'une banque à l'autre et dépendent du pays d'où proviennent vos revenus, de votre statut, du bien et du montant de votre apport.
Oui, de deux façons. Avec le financement sur plan, la banque intervient pendant la construction, en général une fois que vous avez réglé la moitié du prix et que le projet est construit à 35 % au moins, et elle prête jusqu'à 50 % de la valeur. Avec le financement à la livraison, vous réglez vous-même les échéances dues pendant la construction, et la banque paie le solde restant à la livraison du bien.
Pour un premier crédit sur un bien achevé : à partir de 20 % si vous résidez aux Émirats, de 35 % si vous n'y résidez pas et de 15 % si vous êtes citoyen émirien. Pour un bien encore en construction, il faut au moins 50 %. Les frais d'acquisition s'y ajoutent.
La plupart des banques demandent au moins 15 000 AED par mois si vous êtes salarié, et 25 000 AED si vous êtes indépendant. Pour les non-résidents, les revenus sont étudiés au cas par cas, et la plupart des banques attendent un solde moyen d'au moins 25 000 AED sur votre compte.
Vous devez avoir au moins 21 ans au moment de la demande, et le prêt doit prendre fin au plus tard à 65 ans, ou à 70 ans si vous êtes indépendant.
Oui. Parmi les banques avec lesquelles nous travaillons figurent des banques islamiques comme Dubai Islamic Bank et ADIB, dont les financements immobiliers suivent les principes de la charia : un taux de profit à la place des intérêts, fixe au départ puis indexé sur l'EIBOR.
Rien. Le conseil et l'accompagnement jusqu'à la livraison sont gratuits pour vous.
Présentez-nous votre projet. Un conseiller vous rappellera ou vous rencontrera, et vous dira combien vous pouvez emprunter et auprès de quelle banque.

0% de commission acheteur
Vous achetez au prix du promoteur. C'est lui qui nous rémunère, jamais vous.
Nous négocions pour vous
Nous traitons directement avec les promoteurs pour vous obtenir le meilleur prix et les meilleures conditions du marché.
Une IA qui scrute le marché
Des centaines de projets et des dizaines de milliers d'unités analysés chaque jour : votre sélection repose sur une vision complète, pas sur une poignée d'annonces.
Tout dans une seule application
Un espace personnel accessible 24h/24 : documents, avancement du chantier, échéancier de paiement et bien plus.
Présents après la livraison
Gestion locative, locataires et revente : nous faisons fructifier votre bien bien après la remise des clés.
Les utilisateurs connectés retrouvent toutes leurs conversations sur n'importe quel appareil — site et portail investisseur.
Posez-moi toutes vos questions sur l'immobilier sur plan aux Émirats arabes unis (EAU) — le meilleur émirat ou quartier selon votre budget, les meilleurs promoteurs, les règles du Golden Visa — ou laissez-moi vous proposer 3 projets issus de notre catalogue de 1 580 projets.
Laissez vos coordonnées et un conseiller Palmera vous recontactera — sans engagement ni frais. Nous vous aiderons à trouver le bien immobilier qui correspond à votre budget et à vos objectifs.