

საამიროების რეზიდენტი
80%-მდე ქონების ღირებულებიდან
წინასწარი გადახდა 20%-დან
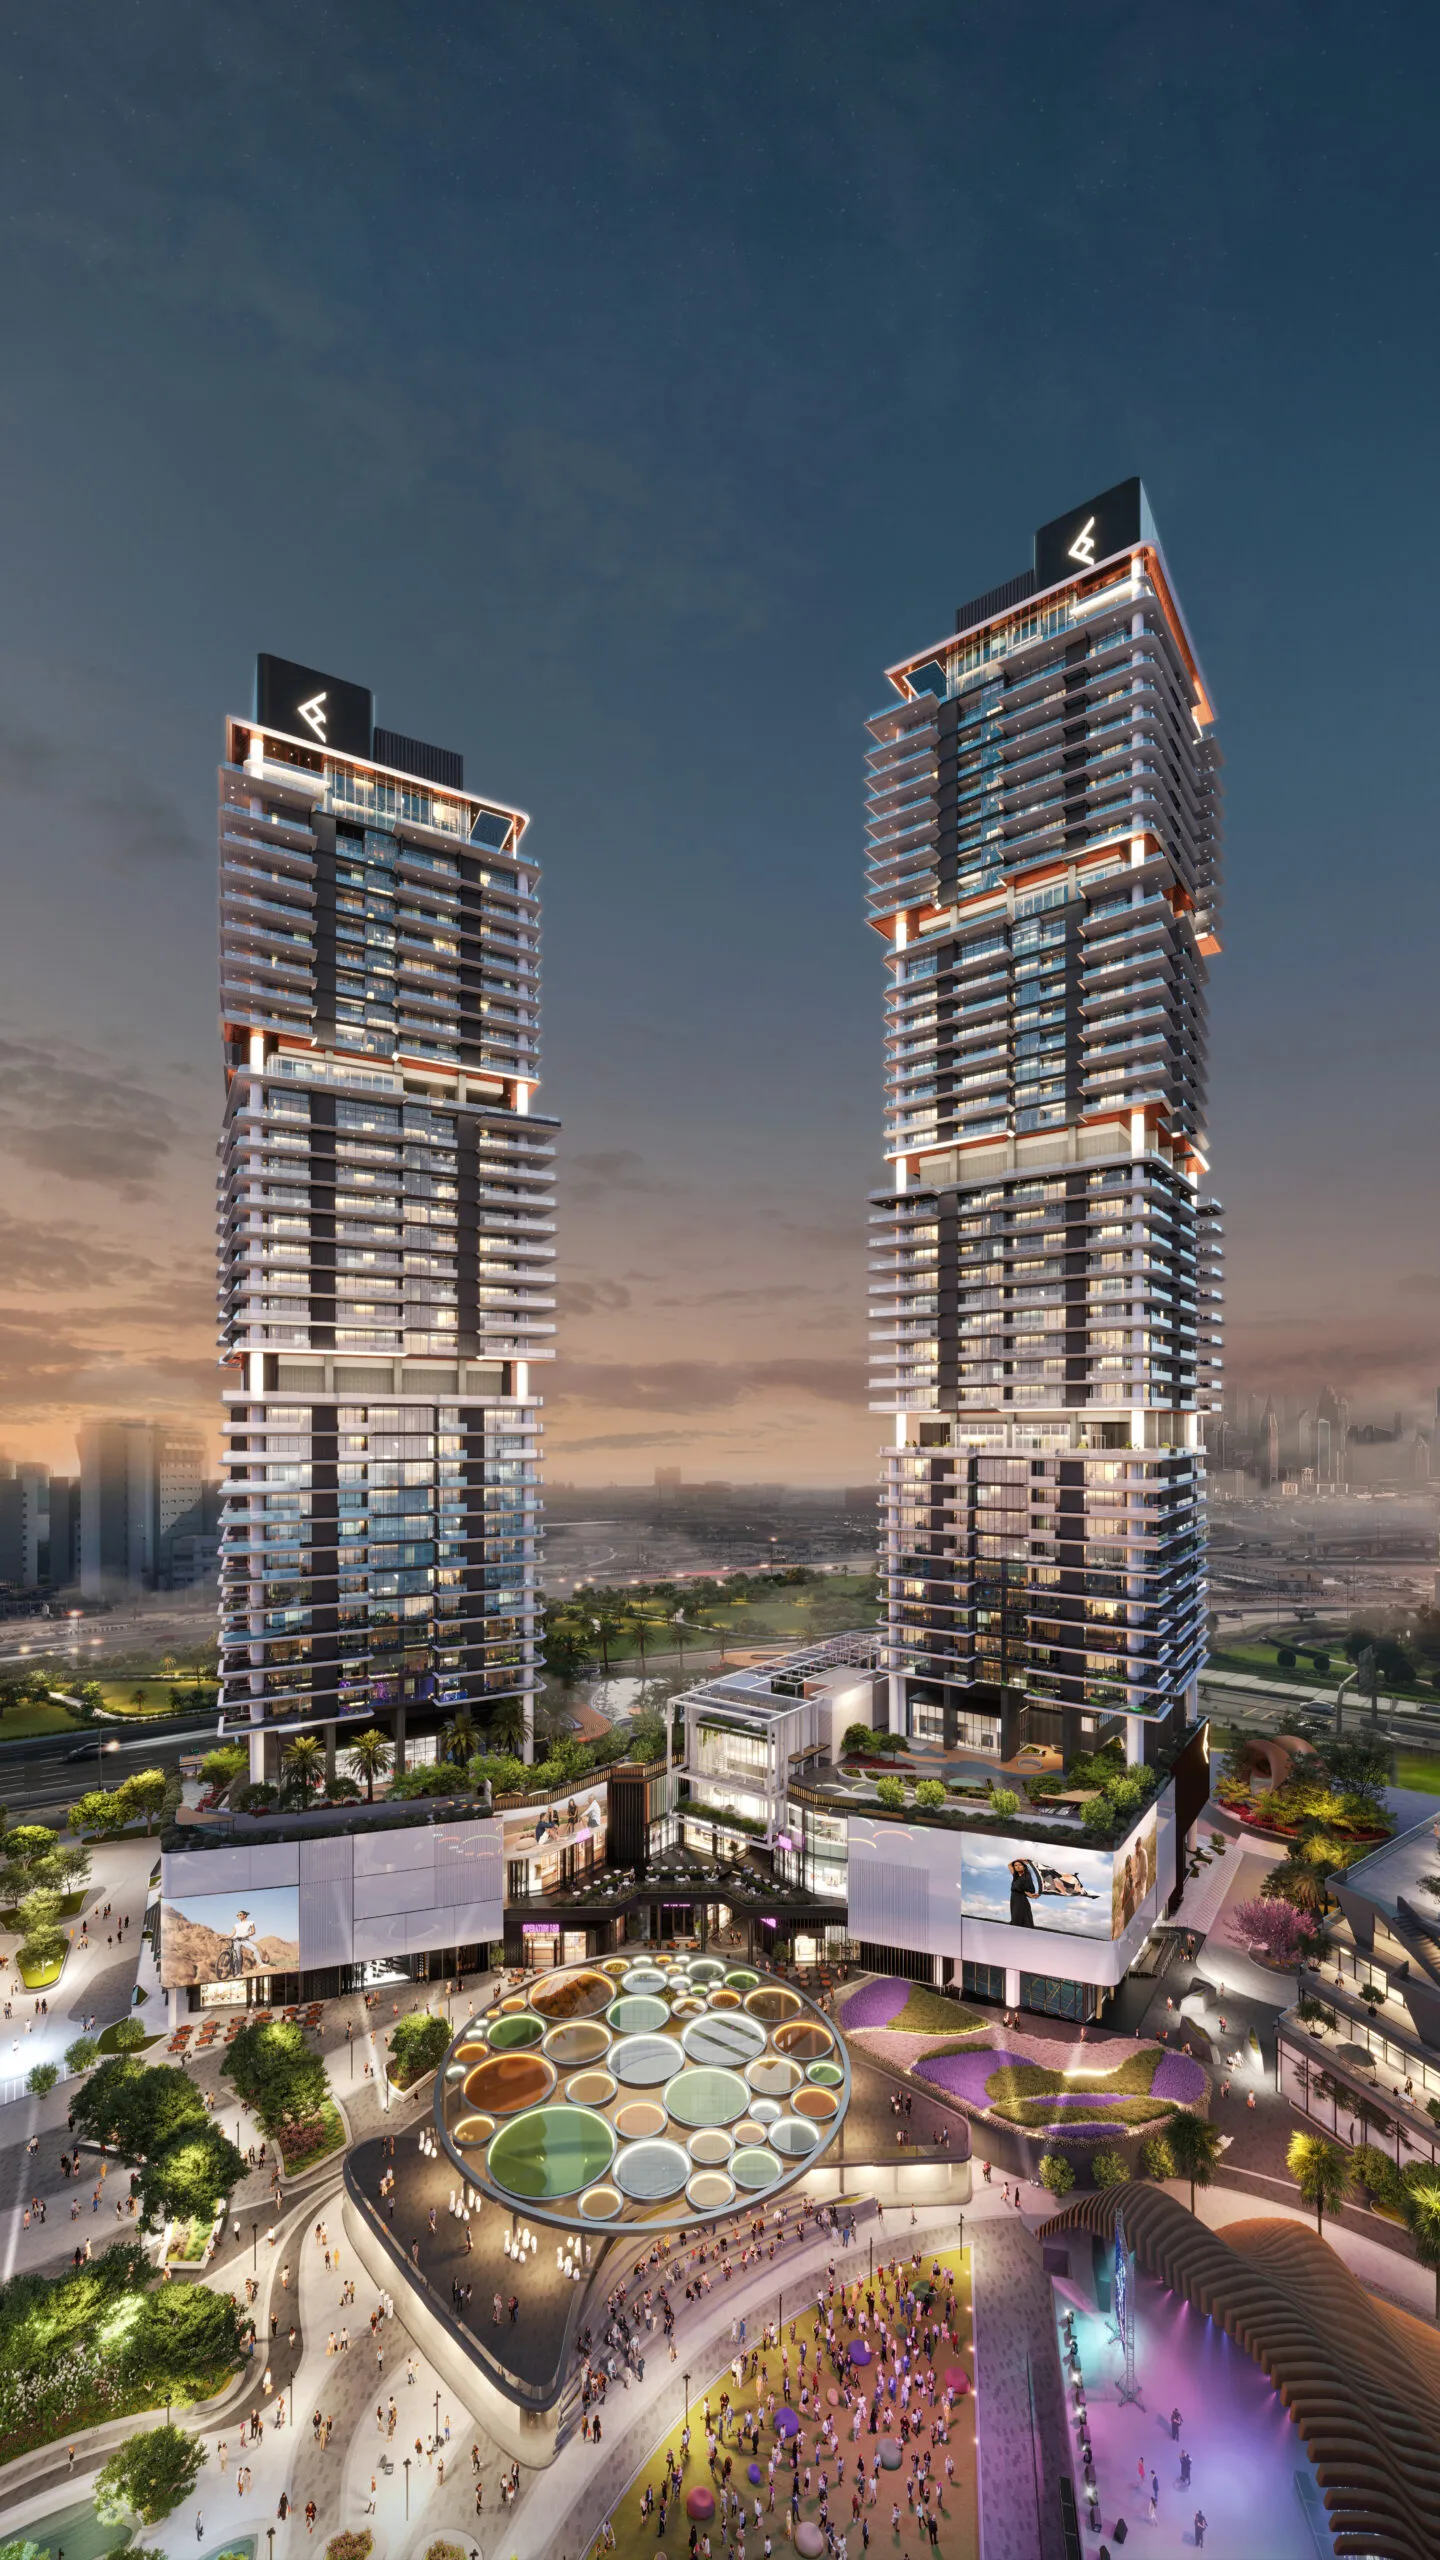
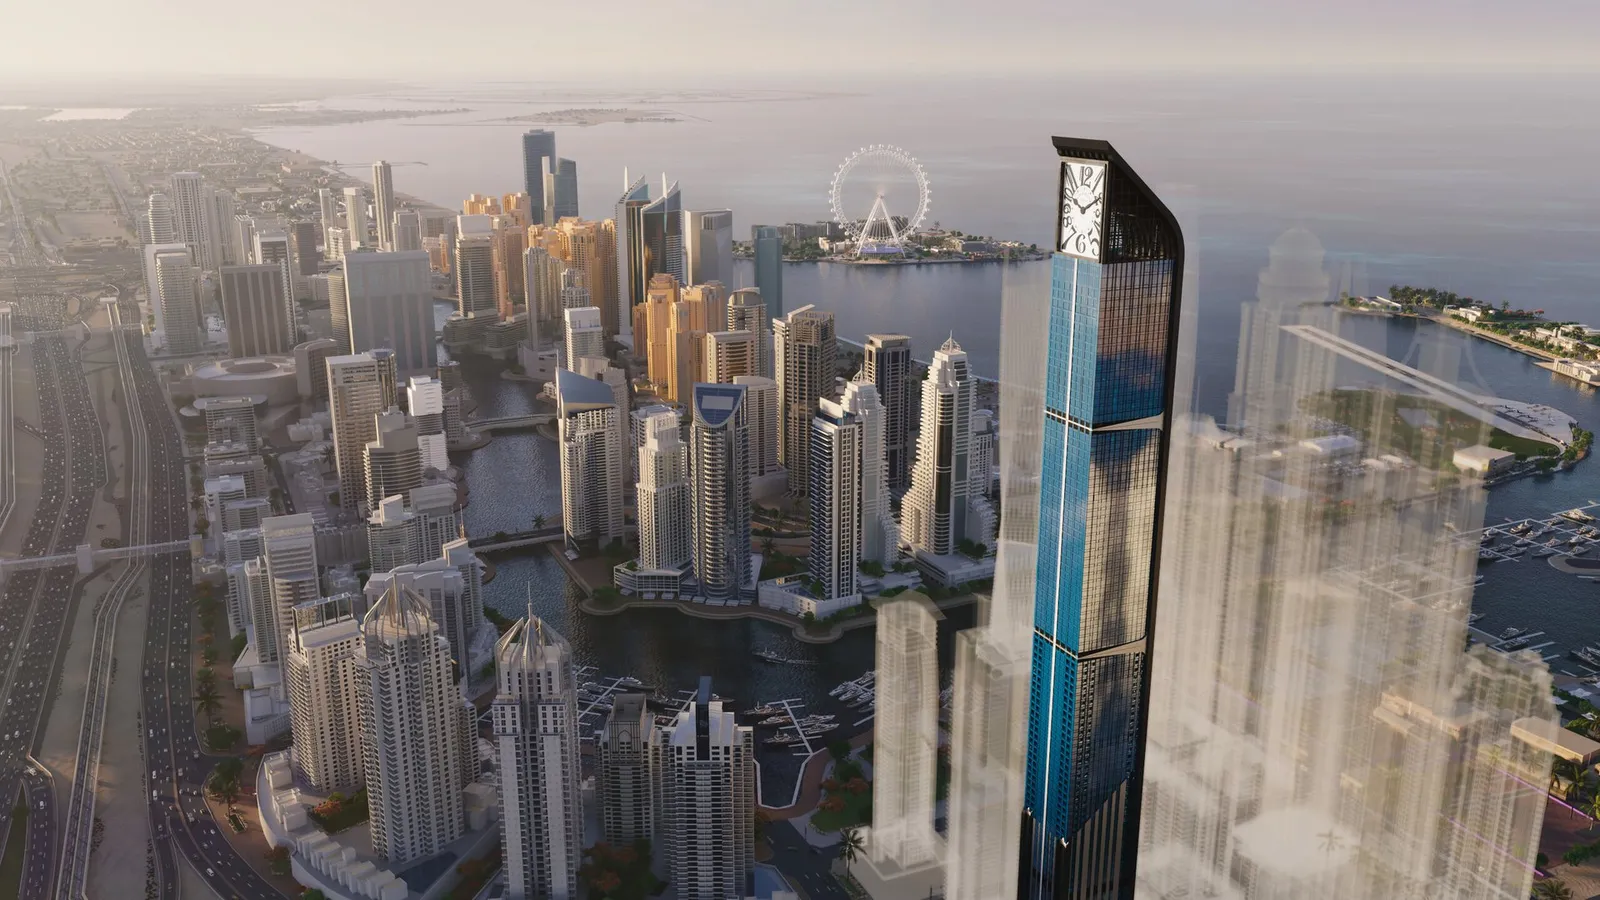
გაფილტრეთ საამიროს, საძინებლებისა და ბიუჯეტის მიხედვით — პირდაპირ დეველოპერის ფასები AED-ში.
ყველა უძრავი ქონება→მოძებნეთ სახელით, გაფილტრეთ პროექტების რაოდენობით და გაეცანით დეველოპერების სრულ პროფილებს.
ყველა დეველოპერი→იპოვეთ სწორი უბანი ბიუჯეტის, ცხოვრების სტილისა და მოსალოდნელი საიჯარო შემოსავლის მიხედვით.
ყველა უბანი→ოფ-პლანი, Golden Visa, გადასახადები და სად ჩადოთ ინვესტიცია — დუბაის სრული სახელმძღვანელო.
დაათვალიერეთ ყველა გზამკვლევი→80%-მდე, თუ არაბთა გაერთიანებულ საამიროებში ცხოვრობთ, 65%-მდე, თუ იქ არ ცხოვრობთ, და 50%-მდე, სანამ შენობა ჯერ კიდევ შენდება. შეიყვანეთ თქვენი მონაცემები, ნახეთ ფასის განაწილება, შემდეგ კი ჩვენი იპოთეკური გუნდი მოგიძებნით ბანკს, რომელიც თანხმობას მოგცემთ. კონსულტაცია უფასოა.
ამ შემთხვევაში ბანკი 80%-მდე გასესხებთ, ამიტომ წინასწარი გადახდა 20%-დან იწყება.
ფიქსირებული განაკვეთები დაახლოებით 3,75%-დან იწყება (სექტემბერი, 2026)
ეს საილუსტრაციო გათვლაა და არა შეთავაზება. საბოლოო განაკვეთსა და თანხას ბანკი თქვენი შემოსავლის, ქონებისა და პროექტის შემოწმების შემდეგ ადგენს.
გადაამოწმეთ ეს ციფრები კონსულტანტთანსესხის პრინციპი ყველა შემთხვევაში ერთია. განსხვავება იმაშია, თუ რა ეტაპზე ერთვება ბანკი შეძენის პროცესში, და სწორედ ეს ეტაპი განსაზღვრავს, რა თანხის გასესხება შეუძლია.
ბანკი დეველოპერს თანხის გადახდას ჯერ კიდევ მშენებლობის პროცესში იწყებს. როგორც წესი, ის მოითხოვს, რომ ფასის ნახევარი უკვე გადახდილი გქონდეთ და პროექტი მინიმუმ 35%-ით იყოს აშენებული, სესხად კი ღირებულების 50%-მდე გასცემს.
მშენებლობის პერიოდის შენატანებს თავად იხდით. ქონების ჩაბარებისას ბანკი დეველოპერს თქვენს დარჩენილ დავალიანებას უხდის, თქვენ კი გასაღებებს უკვე გაფორმებული იპოთეკით იღებთ.
კლასიკური იპოთეკა დასრულებულ ქონებაზე, რომელსაც დეველოპერისგან ან მეორად ბაზარზე ყიდულობთ საცხოვრებლად ან გასაქირავებლად.
გადაიტანეთ იპოთეკა სხვა ბანკში ან შეცვალეთ მისი პირობები, მაგალითად, როცა ფიქსირებული განაკვეთის პერიოდი სრულდება და ახალი შეთავაზება ცვლად განაკვეთზე მომგებიანია.
აიღეთ სესხი იმ ქონების გირაოთი, რომელსაც არაბთა გაერთიანებულ საამიროებში უკვე ფლობთ, ახალი ინვესტიციისთვის ან სხვა გეგმების დასაფინანსებლად.
ზოგიერთ პროექტს აქვს საბანკო პროგრამა, რომელიც მშენებლობის პერიოდში სტანდარტულ 50%-ზე მეტს აფინანსებს. თუ თქვენს პროექტს ასეთი პროგრამა აქვს, გეტყვით.
ყველა ოფ-პლან პროექტზე სესხი არ გაიცემა. ბანკმა სამივე უნდა დაამტკიცოს: თქვენი კანდიდატურა, ქონება და პროექტი.
პირველი იპოთეკის შემთხვევაში ზედა ზღვარს თქვენი რეზიდენტობის სტატუსი ადგენს. რამდენად მიუახლოვდებით მას, თქვენს შემოსავალსა და ქონებაზეა დამოკიდებული.
80%-მდე ქონების ღირებულებიდან
წინასწარი გადახდა 20%-დან
65%-მდე ქონების ღირებულებიდან
წინასწარი გადახდა 35%-დან
85%-მდე ქონების ღირებულებიდან
წინასწარი გადახდა 15%-დან
თუ ქონება ჯერ კიდევ შენდება, ზღვარი ყველა მყიდველისთვის 50%-ია.
ბანკის თანხმობა თქვენს კანდიდატურაზე და თანხმობა ქონებაზე ორი სხვადასხვა რამაა. ორივე აუცილებელია.
სესხების უმეტესობა ფიქსირებული განაკვეთით იწყება, რომელიც 1-დან 5 წლამდე მოქმედებს. ამის შემდეგ განაკვეთი ცვლადი ხდება და შედგება EIBOR-ისა (განაკვეთი, რომლითაც საამიროების ბანკები ერთმანეთს ასესხებენ) და ბანკის მარჟისგან.
საორიენტაციო განაკვეთები (სექტემბერი, 2026)
რატომ იცვლება განაკვეთი: დირჰამი აშშ დოლარზეა მიბმული, ამიტომ არაბთა გაერთიანებული საამიროების ცენტრალური ბანკი, როგორც წესი, აშშ-ის ფედერალურ სარეზერვო სისტემას (ფედს) მიჰყვება. სანამ ფედი განაკვეთებს მაღალ დონეზე ინარჩუნებს, მაღალი რჩება EIBOR-იც და მასთან ერთად ცვლადი განაკვეთით გადასახდელი შენატანებიც.
შეთავაზებების შედარებისას მხოლოდ ფიქსირებულ განაკვეთს ნუ უყურებთ. ფიქსირებული პერიოდის დასრულების შემდეგ სესხის დარჩენილ ვადაზე გადასახდელ თანხას მარჟა განსაზღვრავს.
საცხოვრებლის ისლამური დაფინანსებაც იმავე პრინციპით მუშაობს: ჯერ ფიქსირებული მოგების განაკვეთი, შემდეგ კი EIBOR-ს დამატებული მარჟა.
ჩვენი იპოთეკური პარტნიორი საამიროების 20-ზე მეტ ტრადიციულ და ისლამურ ბანკთან თანამშრომლობს. 2026 წელს ოფ-პლან ქონების დაფინანსების აქტიური პროგრამები ამ ექვს ბანკს ჰქონდა:
ყველა ბანკს დამტკიცებული პროექტების საკუთარი სია აქვს. თქვენს პროექტს ვამოწმებთ, სანამ რაიმე ვალდებულებას აიღებთ.
 ისლამური
 ისლამური
ბანკების მოთხოვნები ერთმანეთისგან ოდნავ განსხვავდება. დოკუმენტების სრული პაკეტის მომზადებაში დაგეხმარებით.
ეს ხარჯები წინასწარ გადახდას ემატება. ზემოთ მოცემული კალკულატორი მათ უკვე ითვალისწინებს.
დიახ. საამიროების ბანკები არარეზიდენტებსაც ასესხებენ, პირველი იპოთეკის შემთხვევაში, როგორც წესი, ღირებულების 65%-მდე. პირობები სხვადასხვა ბანკში განსხვავებულია და დამოკიდებულია იმაზე, რომელი ქვეყნიდან იღებთ შემოსავალს, ასევე თქვენს სტატუსზე, ქონებასა და წინასწარი გადახდის ოდენობაზე.
დიახ, ორი გზით. ოფ-პლან დაფინანსების შემთხვევაში ბანკი მშენებლობის პერიოდში ერთვება, როგორც წესი, მას შემდეგ, რაც ფასის ნახევარს გადაიხდით და პროექტი მინიმუმ 35%-ით იქნება აშენებული, სესხად კი ღირებულების 50%-მდე გასცემს. თუ დაფინანსებას ჩაბარებისას აირჩევთ, მშენებლობის შენატანებს თავად იხდით, დარჩენილ თანხას კი ბანკი ქონების ჩაბარებისას იხდის.
მზა ქონებაზე პირველი იპოთეკის შემთხვევაში: 20%-დან, თუ არაბთა გაერთიანებულ საამიროებში ცხოვრობთ, 35%-დან, თუ იქ არ ცხოვრობთ, და 15%-დან, თუ საამიროების მოქალაქე ხართ. მშენებარე ქონებაზე წინასწარი გადახდა მინიმუმ 50%-ია. ამას შეძენის ხარჯებიც ემატება.
ბანკების უმეტესობა ითხოვს, რომ ყოველთვიური შემოსავალი იყოს მინიმუმ 15 000 AED, თუ დაქირავებით მუშაობთ, და მინიმუმ 25 000 AED, თუ თვითდასაქმებული ხართ. არარეზიდენტების შემოსავალი ინდივიდუალურად ფასდება და ბანკების უმეტესობა ითხოვს, რომ ანგარიშზე საშუალო ნაშთი 25 000 AED ან მეტი იყოს.
განაცხადის შეტანისას მინიმუმ 21 წლის უნდა იყოთ, სესხი კი 65 წლის ასაკამდე უნდა დაიფაროს, ან 70 წლამდე, თუ თვითდასაქმებული ხართ.
დიახ. ბანკებს შორის, რომლებთანაც ვთანამშრომლობთ, ისლამური ბანკებიც არის, მაგალითად, Dubai Islamic Bank და ADIB. მათი საცხოვრებლის დაფინანსება შარიათის პრინციპებს მიჰყვება: პროცენტის ნაცვლად მოგების განაკვეთი, თავდაპირველად ფიქსირებული, შემდეგ კი EIBOR-ზე მიბმული.
არაფერი. კონსულტაცია და თანხლება ჩაბარებამდე თქვენთვის უფასოა.
მოგვიყევით თქვენი გეგმების შესახებ. კონსულტანტი გადმოგირეკავთ ან შეგხვდებათ და გეტყვით, რა თანხის სესხად აღება შეგიძლიათ და რომელ ბანკში.

0% მყიდველის საკომისიო
ყიდულობთ დეველოპერის ფასად. ჩვენს საკომისიოს ის იხდის და არა თქვენ.
ვმართავთ მოლაპარაკებას თქვენთვის
პირდაპირ ვმუშაობთ დეველოპერებთან, რომ მოგიპოვოთ საუკეთესო ფასი და პირობები ბაზარზე.
AI, რომელიც მთელ ბაზარს სკანირებს
ასობით პროექტი და ათიათასობით ერთეული ანალიზდება ყოველდღე — თქვენი არჩევანი სრულ სურათს ეყრდნობა და არა რამდენიმე განცხადებას.
ყველაფერი ერთ აპლიკაციაში
პირადი სივრცე 24/7 წვდომით თქვენს დოკუმენტებზე, მშენებლობის მიმდინარეობაზე, გადახდის გრაფიკზე და სხვა.
თქვენთან ერთად ჩაბარების შემდეგაც
იჯარის მართვა, მოიჯარეები და გადაყიდვა — თქვენი უძრავი ქონება შემოსავალს გამოიმუშავებს გასაღების მიღებიდან დიდი ხნის შემდეგაც.
ავტორიზებული მომხმარებლები ხედავენ თავიანთ ყველა საუბარს ნებისმიერ მოწყობილობაზე — საიტზეც და ინვესტორის პორტალშიც.
მკითხეთ ნებისმიერი რამ არაბთა საამიროების ოფ-პლან უძრავ ქონებაზე — თქვენს ბიუჯეტზე მორგებული საუკეთესო საამირო თუ უბანი, წამყვანი დეველოპერები, Golden Visa-ს წესები — ან მომეცით საშუალება, 1,580-პროექტიანი კატალოგიდან 3 პროექტი შეგირჩიოთ.
დატოვეთ თქვენი მონაცემები და Palmera-ს კონსულტანტი დაგიკავშირდებათ — ვალდებულებისა და საფასურის გარეშე. დაგეხმარებით იპოვოთ თქვენს ბიუჯეტსა და მიზნებზე მორგებული უძრავი ქონება.